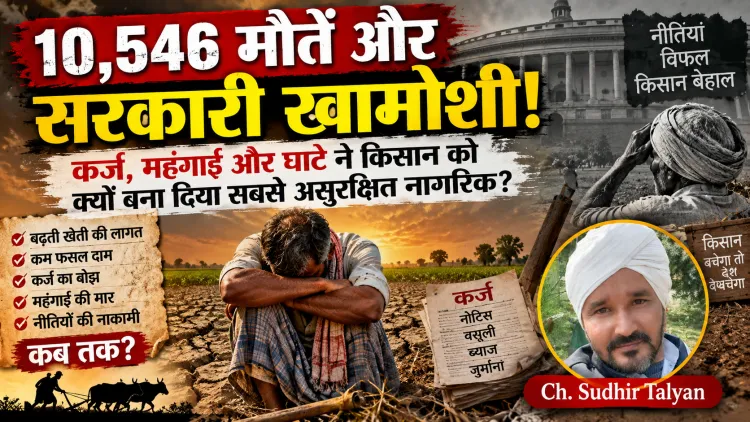
“10,546 मौतें और सरकारी खामोशी! कर्ज, महंगाई और घाटे ने किसान को क्यों बना दिया सबसे असुरक्षित नागरिक?”
भारत में किसान आत्महत्या का बढ़ता संकट कृषि नीति और जनकल्याण की राजनीति पर गंभीर सवाल है। 2024 में 10,546 कृषि क्षेत्र से जुड़े लोगों की मौत, बढ़ती लागत, कम लाभकारी दाम, महंगाई और कर्ज के दुष्चक्र की पड़ताल करता यह लेख सरकार की नीतिगत विफलता और प्रशासनिक जवाबदेही पर कठोर सवाल उठाता है।
किसान आत्महत्या: कृषि नीति और जनकल्याण की राजनीति पर सबसे बड़ा कलंक
By- Chaudhary Sudhir Talyan
भारत में किसान आत्महत्या अब कोई अलग-थलग घटना नहीं है। यह उस कृषि व्यवस्था की भयावह परिणति है जिसमें किसान उत्पादन करता है, जोखिम उठाता है, लागत वहन करता है, मौसम की मार झेलता है और बाजार के उतार-चढ़ाव का पूरा बोझ उठाता है—लेकिन अपनी उपज की कीमत तय करने की शक्ति उसके पास नहीं होती।
किसान की आत्महत्या को यदि केवल व्यक्तिगत त्रासदी मानकर बंद कर दिया जाए तो यह व्यवस्था के अपराध को छिपाने जैसा होगा। हर आत्महत्या एक परिवार का अंत नहीं, बल्कि कृषि नीति की किसी न किसी विफलता का प्रमाण है। हर आत्महत्या सरकार की जवाबदेही पर सवाल है। और हर आत्महत्या प्रशासन की कर्तव्य-विमुखता का प्रतीक है।
राष्ट्रीय अपराध रिकॉर्ड ब्यूरो के 2024 के आंकड़े इस संकट की भयावहता सामने रखते हैं। खेती से जुड़े 10,546 लोगों ने आत्महत्या की—4,633 किसान/कृषक और 5,913 कृषि मजदूर। यह देश में दर्ज कुल 1,70,746 आत्महत्याओं का 6.2 प्रतिशत था। 2023 में कृषि क्षेत्र में 10,786 आत्महत्याएं दर्ज हुई थीं और 2022 में यह संख्या 11,290 थी। यानी दो वर्षों में मामूली गिरावट जरूर आई, लेकिन संकट खत्म होने का कोई प्रमाण नहीं है। (Down to Earth- Hindi)
इसका अर्थ है कि 2024 में औसतन हर दिन लगभग 29 लोग कृषि क्षेत्र से जुड़े होने के कारण नहीं, बल्कि कृषि संकट की व्यापक परिस्थितियों के बीच अपनी जान गंवा रहे थे। और एक और भयावह तथ्य है—इनमें किसानों से अधिक संख्या कृषि मजदूरों की थी।
यह केवल किसान का संकट नहीं रहा।
यह पूरे ग्रामीण भारत का आर्थिक संकट बन चुका है।
कर्ज अचानक नहीं आता, उसे व्यवस्था पैदा करती है
सरकारी भाषणों में किसान को “अन्नदाता” कहा जाता है। चुनावी मंचों पर उसे “देश की रीढ़” कहा जाता है। लेकिन खेत में पहुंचते ही यह सम्मान कागज का शब्द बन जाता है।
किसान को बीज चाहिए—पैसा चाहिए।
खाद चाहिए—पैसा चाहिए।
डीजल चाहिए—पैसा चाहिए।
सिंचाई चाहिए—पैसा चाहिए।
मजदूर चाहिए—पैसा चाहिए।
कीटनाशक चाहिए—पैसा चाहिए।
लेकिन जब फसल तैयार होती है तो किसान से कहा जाता है कि बाजार में भाव नहीं है।
यहीं से किसान की आर्थिक त्रासदी शुरू होती है।
लागत बाजार तय करता है, लेकिन आय भी बाजार के हवाले कर दी जाती है।
किसान की लागत निश्चित है, लेकिन उसकी कीमत अनिश्चित।
कर्ज निश्चित है, लेकिन आमदनी अनिश्चित।
ब्याज निश्चित है, लेकिन फसल का भाव अनिश्चित।
यही असमानता किसान को धीरे-धीरे ऋण के दलदल में धकेलती है।
ICAR के एक अध्ययन में पंजाब में कृषि ऋणग्रस्तता की गंभीरता को रेखांकित करते हुए बताया गया था कि छोटे और सीमांत किसानों में ऋण लौटाने की क्षमता कमजोर होती है और कृषि संकट तथा फसल विफलता से समस्या और गहरी होती है। उसी अध्ययन में पंजाब में आर्थिक संकट और आत्महत्याओं के बीच गंभीर संबंध सामने आया था। (Indian Council of Agricultural Research)
इसलिए यह कहना कि किसान ने “कर्ज लिया और आत्महत्या कर ली”, वास्तविक कहानी का आधा हिस्सा है।
सवाल यह होना चाहिए:
किसान को कर्ज लेने के लिए मजबूर किसने किया?
घाटे की खेती को नीति ने सामान्य बना दिया
कृषि में लगातार ऐसा ढांचा बनता गया जिसमें किसान को उत्पादन बढ़ाने के लिए प्रेरित किया जाता है, लेकिन उत्पादन की लाभप्रदता सुनिश्चित नहीं की जाती।
उसे कहा जाता है—उत्पादन बढ़ाइए।
लेकिन यह नहीं बताया जाता कि बढ़ा हुआ उत्पादन बिकेगा किस कीमत पर।
उसे कहा जाता है—आधुनिक बीज अपनाइए।
लेकिन बीज, खाद, कीटनाशक और मशीनरी की बढ़ती लागत का भार कौन उठाएगा?
उसे कहा जाता है—सिंचाई बढ़ाइए।
लेकिन बिजली, डीजल और उपकरणों की लागत का क्या होगा?
उसे कहा जाता है—फसल विविधीकरण कीजिए।
लेकिन बाजार, खरीद और प्रसंस्करण की गारंटी कौन देगा?
यह विरोधाभास वर्षों से कायम है।
सरकारें उत्पादन के आंकड़े दिखाकर सफलता का दावा करती हैं, लेकिन किसान की शुद्ध आय पर उतनी कठोर निगरानी नहीं होती।
कृषि की सफलता का वास्तविक पैमाना उत्पादन नहीं होना चाहिए।
वास्तविक पैमाना होना चाहिए—किसान के हाथ में उत्पादन लागत काटने के बाद कितना पैसा बचा।
MSP की घोषणा और MSP की वास्तविकता में अंतर
सरकार ने MSP में लगातार वृद्धि की है और 2026 में भी कृषि मंत्री ने सार्वजनिक रूप से कहा कि किसान को MSP से नीचे बेचने के लिए मजबूर नहीं किया जाना चाहिए तथा NAFED और NCCF को लक्ष्य आधारित खरीद के निर्देश दिए गए। (Indian Council of Agricultural Research)
लेकिन असली सवाल घोषणा का नहीं है।
असली सवाल है—कितने किसानों को घोषित MSP पर अपनी पूरी फसल बेचने का वास्तविक अवसर मिलता है?
ICAR से संबंधित एक अध्ययन ने भी स्पष्ट किया था कि केवल MSP घोषित करना पर्याप्त नहीं है; यदि सरकारी खरीद नहीं होती तो घोषित MSP का लाभ किसान के बजाय व्यापारियों तक सीमित रह सकता है। (Indian Council of Agricultural Research)
यही भारत की कृषि राजनीति का सबसे असुविधाजनक प्रश्न है।
सरकार MSP घोषित कर सकती है।
सरकार प्रेस विज्ञप्ति जारी कर सकती है।
सरकार आंकड़े बता सकती है।
लेकिन किसान को खेत से निकलकर मंडी तक अपनी उपज का गारंटीकृत लाभकारी मूल्य मिलना चाहिए।
यदि उसे नहीं मिलता तो कागज पर घोषित MSP किसान के लिए सुरक्षा कवच नहीं, केवल प्रशासनिक घोषणा है।
महंगाई का सबसे बड़ा झूठ: उपभोक्ता और किसान को एक-दूसरे के खिलाफ खड़ा करना
जब खाद्य वस्तुओं की कीमत बढ़ती है तो किसान को महंगाई का कारण बताया जाता है।
जब कीमत गिरती है तो किसान को राहत देने के लिए सरकार की योजनाओं की चर्चा होती है।
यह व्यवस्था किसान और उपभोक्ता को एक-दूसरे के सामने खड़ा करती है।
लेकिन वास्तविकता अधिक जटिल है।
कई बार किसान को खेत पर बेहद कम कीमत मिलती है और वही उत्पाद शहर में कई गुना महंगा बिकता है।
किसान के खेत से उपभोक्ता की थाली तक पहुंचते-पहुंचते मूल्य में कई परतें जुड़ जाती हैं—परिवहन, संग्रहण, प्रसंस्करण, थोक व्यापार, खुदरा मार्जिन और अन्य लागतें।
इसलिए किसान को महंगाई का खलनायक बनाना आसान राजनीतिक नैरेटिव है, लेकिन कृषि अर्थव्यवस्था की वास्तविकता नहीं।
विडंबना यह है कि किसान खुद भी महंगाई का शिकार है।
उसके लिए महंगाई का अर्थ है:
महंगा डीजल।
महंगी मशीनरी।
महंगा श्रम।
महंगे बीज।
महंगे कृषि रसायन।
महंगी सिंचाई।
महंगा जीवन।
और अंत में—अनिश्चित फसल मूल्य।
कर्ज की दूसरी भयावहता: एक पीढ़ी का बोझ दूसरी पीढ़ी पर
किसान का कर्ज बैंक की फाइल में केवल एक संख्या है।
लेकिन परिवार के लिए वह कई वर्षों का बोझ होता है।
एक फसल खराब हुई तो किसान अगली फसल के लिए फिर उधार लेता है।
अगली फसल का भाव गिरा तो पुराना कर्ज नहीं चुकता।
पुराना कर्ज नहीं चुकता तो ब्याज जुड़ता है।
ब्याज बढ़ता है तो नया ऋण लेना पड़ता है।
फिर परिवार की शिक्षा, स्वास्थ्य, शादी और रोजमर्रा के खर्च इसमें जुड़ जाते हैं।
इस तरह एक ऋण दूसरी देनदारी को जन्म देता है।
और अंततः कर्ज आर्थिक समस्या से मानसिक और सामाजिक संकट में बदल जाता है।
कई ग्रामीण परिवारों में इसका असर अगली पीढ़ी तक पहुंचता है।
बच्चे खेत के मालिक नहीं, पहले से मौजूद कर्ज के उत्तराधिकारी बन जाते हैं।
यह स्थिति किसी भी कल्याणकारी राज्य के लिए शर्मनाक होनी चाहिए।
महाराष्ट्र और कर्नाटक के आंकड़े सरकार को आईना दिखाते हैं
2024 में महाराष्ट्र में कृषि क्षेत्र से जुड़े 3,824 आत्महत्या मामले दर्ज हुए—देश के कृषि क्षेत्र की कुल आत्महत्याओं का लगभग 36 प्रतिशत। कर्नाटक में 2,971, मध्य प्रदेश में 835, आंध्र प्रदेश में 780 और तमिलनाडु में 503 मामले दर्ज हुए। (Down To Earth)
महाराष्ट्र में 2024 में चरम मौसमीय घटनाओं से 20 लाख हेक्टेयर से अधिक फसल क्षेत्र प्रभावित हुआ था। मौसमीय जोखिम और कृषि आय के बीच संबंध को नजरअंदाज करके किसान आत्महत्या को केवल व्यक्तिगत कारणों से समझना वास्तविकता से आंखें चुराना है। (Down To Earth)
कर्नाटक में 2024 में कृषि क्षेत्र की आत्महत्याएं 2023 के मुकाबले लगभग 22.6 प्रतिशत बढ़ीं। (Down To Earth)
ये आंकड़े केवल सरकारी रिपोर्ट के कॉलम नहीं हैं।
हर संख्या के पीछे एक परिवार है।
एक खेत है।
एक कर्ज है।
एक अधूरा भविष्य है।
एक ऐसा प्रशासन है जो उस परिवार को समय पर सुरक्षा नहीं दे सका।
लेकिन आंकड़ों की भी एक सीमा है
यह भी जरूरी है कि NCRB के आंकड़ों को अंतिम सत्य मानकर बैठ न जाएं।
NCRB स्वयं राज्यों और केंद्रशासित प्रदेशों की पुलिस से प्राप्त आंकड़ों को संकलित करता है। केंद्र सरकार ने संसद में भी स्पष्ट किया है कि आत्महत्याओं का आंकड़ा NCRB की ADSI रिपोर्ट से आता है। (E-Parliament)
पंजाब में किसान संगठनों ने NCRB के आंकड़ों को कम आंका हुआ बताया है और राज्य के स्वतंत्र विश्वविद्यालयीय सर्वेक्षणों का हवाला दिया है। 2024 में NCRB के अनुसार पंजाब में 84 किसान और 6 कृषि मजदूरों सहित कुल 90 कृषि क्षेत्र आत्महत्याएं दर्ज हुईं, जबकि संगठनों ने इससे कहीं अधिक वास्तविक संख्या होने का दावा किया। (The Times of India)
इसलिए सरकार की जिम्मेदारी और बढ़ जाती है।
यदि आंकड़े सही हैं—तो आत्महत्या रोकिए।
यदि आंकड़े अधूरे हैं—तो आंकड़ों की व्यवस्था सुधारिए।
दोनों परिस्थितियों में जिम्मेदारी सरकार से बच नहीं सकती।
प्रत्येक आत्महत्या सरकार की विफलता का सवाल है
यह कहना अनुचित होगा कि हर आत्महत्या का एक ही कारण होता है।
परिवारिक संकट, बीमारी, नशा, सामाजिक तनाव और अन्य व्यक्तिगत परिस्थितियां भी आत्महत्या के जोखिम को प्रभावित कर सकती हैं। सरकारी पक्ष अक्सर इन्हीं बहु-कारकीय कारणों की ओर संकेत करता है। (Business Standard)
लेकिन इससे कृषि संकट की जिम्मेदारी समाप्त नहीं हो जाती।
यदि किसान लगातार घाटे में है, लगातार ऋण ले रहा है, लगातार बढ़ती लागत से जूझ रहा है और अपनी उपज के मूल्य को लेकर असुरक्षित है, तो सरकार उस आर्थिक वातावरण से स्वयं को अलग नहीं कर सकती।
किसान आत्महत्या को व्यक्तिगत कमजोरी बताकर राज्य अपनी नीतिगत जिम्मेदारी से मुक्त नहीं हो सकता।
एक लोकतांत्रिक सरकार का काम केवल मुआवजा देना नहीं है।
उसका काम ऐसी परिस्थितियां पैदा करना है जिसमें मुआवजे की जरूरत ही कम से कम पड़े।
कृषि नीति को मुआवजा नीति नहीं, आय-सुरक्षा नीति बनाना होगा
किसान की सुरक्षा के लिए सात बुनियादी बदलाव आवश्यक हैं:
पहला—कृषि लागत का वास्तविक पुनर्मूल्यांकन।
https://politicsinsightindia.com/sarkar-maafi-jawabdehi-loktantra
केवल उत्पादन लागत नहीं, परिवार के श्रम, जोखिम और पूंजी की लागत को भी शामिल करना होगा।
दूसरा—MSP को वास्तविक बाजार सुरक्षा में बदलना।
घोषणा नहीं, खरीद की गारंटी चाहिए।
तीसरा—कर्ज संकट की राष्ट्रीय पहचान।
किसान परिवारों का ऋण सर्वेक्षण हो और गंभीर ऋणग्रस्त परिवारों के लिए पुनर्गठन, ब्याज राहत और आवश्यकतानुसार ऋणमुक्ति की नीति बने।
https://politicsinsightindia.com/mmdr-amendment-bill-2026-farmer-land-acquisition-partnership
चौथा—फसल बीमा को जवाबदेह बनाना।
नुकसान के महीनों बाद नहीं, समयबद्ध भुगतान होना चाहिए।
पांचवां—भंडारण और प्रसंस्करण गांव के करीब।
जिस किसान को फसल तुरंत बेचनी पड़ती है, वह बाजार में सबसे कमजोर पक्ष बन जाता है।
https://politicsinsightindia.com/gaon-ke-loktantra-par-ias-rajnitik-gathjod-ka-kabza
छठा—सस्ती और समय पर संस्थागत ऋण व्यवस्था।
यदि बैंक किसान की जरूरत के समय पैसा नहीं देता, तो साहूकार का रास्ता खुलता है।
सातवां—किसान की आय को नीति का केंद्रीय लक्ष्य बनाना।
उत्पादन, निर्यात, खाद्य सुरक्षा और उपभोक्ता कीमतें महत्वपूर्ण हैं, लेकिन इनके बीच किसान की आय को बलि का बकरा नहीं बनाया जा सकता।
https://politicsinsightindia.com/india-62-mmt-cbg-potential-government-failure-farmer-waste-energy
अंतिम सवाल: किसान कब तक कीमत चुकाएगा?
भारत की कृषि नीति का सबसे बड़ा विरोधाभास यही है कि देश किसान से उत्पादन चाहता है, लेकिन उत्पादन के जोखिम का पूरा मूल्य किसान से वसूलता है।
सरकारें बदलती हैं।
नारे बदलते हैं।
https://politicsinsightindia.com/ias-police-satta-gathjod-janata-par-mukadme-samvidhan-ka-sankat
योजनाओं के नाम बदलते हैं।
बजट की घोषणाएं बदलती हैं।
लेकिन खेत में किसान का मूल प्रश्न वही रहता है:
“मेरी लागत कौन बचाएगा?
https://politicsinsightindia.com/seed-bill-kisan-ka-beej-company-ka-raj-chhote-kisan-fasal-vividhta-ki-ladai
मेरी फसल का उचित मूल्य कौन देगा?
मेरे कर्ज का जोखिम कौन उठाएगा?
और अगर सब कुछ गलत हुआ तो मेरे परिवार को कौन बचाएगा?”
2024 में 10,546 कृषि क्षेत्र से जुड़े लोगों की आत्महत्या इस प्रश्न का कठोर उत्तर है।
यह संख्या हमें बताती है कि संकट अभी समाप्त नहीं हुआ।
https://politicsinsightindia.com/mehangai-ka-dosh-kisan-par-kyon
किसान की आत्महत्या को सामान्य घटना मान लेना सबसे बड़ा अपराध होगा।
क्योंकि जिस देश में किसान को अन्नदाता कहा जाता है, वहां यदि वही किसान कर्ज, लागत, घाटे और बाजार की असुरक्षा के बीच जीवन समाप्त करने को मजबूर होता है, तो समस्या केवल खेत में नहीं है।
समस्या नीति में है।
समस्या बाजार की संरचना में है।
समस्या ऋण व्यवस्था में है।
समस्या प्रशासनिक जवाबदेही में है।
और सबसे बढ़कर समस्या उस राजनीतिक सोच में है जो किसान की पीड़ा को चुनावी भाषण में सम्मान देती है, लेकिन बजट, बाजार और नीति में उसकी आय को प्राथमिकता नहीं देती।
किसान आत्महत्या कृषि नीति और जनकल्याण की राजनीति पर लगा वह कलंक है जिसे आंकड़ों की मामूली गिरावट से धोया नहीं जा सकता।
जब तक किसान को उसकी लागत का सम्मानजनक प्रतिफल, कर्ज से सुरक्षा और आय की वास्तविक गारंटी नहीं मिलती, तब तक हर नई आत्महत्या सरकार के सामने एक ही कठोर सवाल खड़ा करेगी—
किसान की जान जाने से पहले राज्य कहां था?
और यदि राज्य उस समय भी मौजूद था, तो उसने किसान को बचाया क्यों नहीं?
Get every story on your phone
Join our channel and never miss an update.
What's Your Reaction?