UPI पर टैक्स नहीं लगेगा’ से 0.4% MDR तक: भारत की डिजिटल भुगतान व्यवस्था का मालिक आखिर कौन—भारत की जनता या वैश्विक बाजार की ताकतें?**
UPI पर 0.4% MDR, वित्त मंत्री के बयान और भारत-अमेरिका ट्रेड डील में डिजिटल भुगतान को लेकर उठे सवालों की पड़ताल। जानिए UPI और RuPay पर किसका अधिकार है और अमेरिकी दबाव की चर्चा में तथ्य क्या कहते हैं।
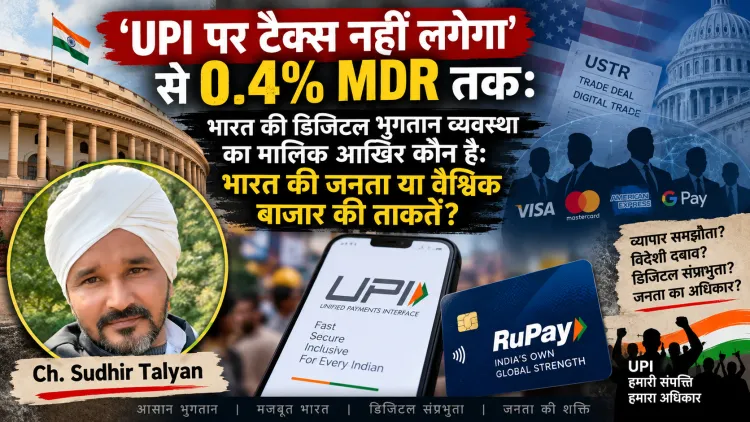
जब संसद में कहा गया था “UPI पर कोई शुल्क नहीं”, और फिर नियम बदल गए—तो जनता सवाल क्यों न पूछे?
By - Chaudhary Sudhir Talyan
हम इस विषय पर लिखना नहीं चाहते थे।
कारण साफ था। हम पहले ही UPI पर संभावित शुल्क, उसके आर्थिक प्रभाव और उस व्यवस्था के भविष्य को लेकर लिख चुके हैं। हमें लगा था कि सरकार शायद उस रास्ते पर नहीं जाएगी जो भारत की सबसे बड़ी डिजिटल सार्वजनिक उपलब्धियों में से एक को धीरे-धीरे बाजार आधारित शुल्क-व्यवस्था में बदल दे।
लेकिन अब सवाल टालना संभव नहीं है।
क्योंकि मामला केवल 0.4 प्रतिशत MDR का नहीं है। मामला सरकार के कथन, कानून में किए गए बदलाव, अमेरिका की व्यापारिक मांगों और भारत की डिजिटल भुगतान संप्रभुता के बीच पैदा हुए उस विरोधाभास का है, जिसे अब जनता के सामने साफ-साफ रखना जरूरी है।
अगस्त 2026 में वित्त मंत्री निर्मला सीतारमण ने संसद और सार्वजनिक बयानों में स्पष्ट किया कि संबंधित संशोधन स्वयं UPI पर कोई tax या transaction charge नहीं लगाता और उपभोक्ताओं से शुल्क लेने की व्यवस्था नहीं की गई है। सरकार ने यह भी कहा कि MDR यदि लागू होगा तो merchant-side होगा, consumer-side नहीं।
तब सरकार का संदेश था—घबराने की जरूरत नहीं।
आज स्थिति बदल चुकी है।
14 सितंबर को सरकार ने ऐसा regulatory framework अधिसूचित किया जिसने ₹2,000 तक के UPI भुगतान को शुल्क से सुरक्षित रखा, लेकिन पुराने व्यापक zero-charge protection को बदलकर अधिक राशि वाले merchant transactions पर शुल्क की संभावना खोल दी। इसके बाद 0.4% MDR framework सामने आया, जिसे 15 अक्टूबर 2026 से निर्दिष्ट merchant transactions पर लागू किया जाना है।
सरकार कहती है—यह टैक्स नहीं है।
तकनीकी अर्थ में सरकार की बात सही है।
लेकिन लोकतंत्र में केवल शब्दों का खेल पर्याप्त नहीं होता।
यदि भुगतान के लिए इस्तेमाल होने वाले infrastructure की pricing व्यवस्था बदल रही है, तो जनता को यह जानने का पूरा अधिकार है कि किसने मांग की, क्यों मांग की, किसने निर्णय लिया और इस बदलाव से अंततः आर्थिक लाभ किसे होगा।
यही असली सवाल है।
UPI किसी कंपनी की निजी दुकान नहीं
भारत ने UPI को किसी विदेशी कंपनी से खरीदा नहीं था।
यह भारत की संस्थागत क्षमता, बैंकों, NPCI, नियामकीय ढांचे और सार्वजनिक नीति के लंबे प्रयास का परिणाम है। NPCI भारत के payment ecosystem का केंद्रीय संस्थागत आधार है और UPI तथा RuPay उसी architecture का हिस्सा हैं।
UPI ने भारत में payment को केवल आसान नहीं बनाया; उसने payment की अर्थव्यवस्था ही बदल दी।
एक छोटी दुकान का QR code बैंक खाते से जुड़ गया।
एक मजदूर मोबाइल से पैसा भेज सकता है।
एक किसान दूसरे शहर में बैठे बेटे से पैसा पा सकता है।
एक रेहड़ी वाला बिना card machine के डिजिटल भुगतान स्वीकार कर सकता है।
एक ग्राहक को cash रखने की मजबूरी कम हुई।
और सबसे बड़ी बात—इस पूरी व्यवस्था का उपयोग करोड़ों लोगों ने ऐसी स्थिति में किया जिसमें अलग से payment fee दिखाई नहीं देती थी।
इसीलिए UPI को सिर्फ एक commercial product मानना अधूरा है।
यह digital public infrastructure है।
RuPay भी इसी व्यापक राष्ट्रीय payment architecture का महत्वपूर्ण हिस्सा है।
अमेरिकी व्यापार दस्तावेज स्वयं UPI और RuPay को लेकर भारतीय घरेलू payment suppliers को मिलने वाले regulatory और market advantages पर आपत्ति दर्ज करते रहे हैं। USTR ने 2026 में electronic-payment services को भारत से जुड़ी trade concerns की सूची में रखा और UPI तथा RuPay से संबंधित competitive-access मुद्दे उठाए।
इसलिए सवाल और गंभीर हो जाता है:
जिस digital infrastructure को भारत ने बनाया, क्या उसके नियम अब विदेशी व्यापार वार्ताओं की मांगों के अनुरूप बदलेंगे?
अमेरिका ने क्या मांगा था?
यहां भावनाओं से नहीं, दस्तावेजों से बात करनी चाहिए।
6 फरवरी 2026 के भारत-अमेरिका interim trade framework में दोनों देशों ने digital trade के “discriminatory or burdensome practices” और अन्य barriers को address करने तथा bilateral trade agreement में ambitious digital-trade rules की दिशा में आगे बढ़ने की बात कही थी।
अमेरिकी व्यापार नीति में यह मुद्दा नया नहीं था।
USTR वर्षों से यह शिकायत दर्ज करता रहा है कि भारत की electronic-payment policies घरेलू payment suppliers को विदेशी suppliers की तुलना में लाभ देती हैं। 2024 के USTR दस्तावेज में भी UPI और NPCI से जुड़ी market-share तथा payment-data policies पर अमेरिकी आपत्ति दर्ज थी।
2026 के अमेरिकी व्यापार आकलन में यह चिंता और स्पष्ट हुई।
अमेरिकी पक्ष का तर्क है कि भारतीय payment ecosystem में foreign suppliers के लिए समान competitive conditions नहीं हैं।
और यहीं सरकार से सबसे कठिन सवाल शुरू होता है
यदि अमेरिकी दस्तावेज UPI की zero-cost structure, domestic payment networks और foreign payment providers के बीच competitive conditions को लेकर चिंता व्यक्त कर रहे थे, और उसी वर्ष भारत ने UPI के पुराने zero-MDR framework में बदलाव का कानूनी रास्ता खोला, तो क्या दोनों घटनाओं के बीच कोई संबंध था?
सरकार का उत्तर है—नहीं।
सितंबर में सरकार ने स्पष्ट कहा कि UPI MDR निर्णय पर किसी बाहरी दबाव का प्रभाव नहीं पड़ा और इसका उद्देश्य UPI को financially sustainable बनाना है।
यह सरकार का आधिकारिक पक्ष है।
लेकिन क्या इतना कहना पर्याप्त है?
नहीं।
क्योंकि लोकतंत्र में “हम पर कोई दबाव नहीं था” कहना और “यह साबित करना कि कोई दबाव नहीं था”—दो अलग बातें हैं।
यदि सरकार के निर्णय और अमेरिका की trade demands एक ही समय में एक ही विषय पर आगे बढ़ रहे हों, तो जनता को timeline, negotiation records और decision-making rationale जानने का अधिकार है।
यह किसी राजनीतिक दल का सवाल नहीं है।
यह transparency का सवाल है।
क्या अमेरिका ने भारत से UPI पर शुल्क लगाने को कहा था?
यहां भी शब्दों की ईमानदारी जरूरी है।
उपलब्ध सार्वजनिक दस्तावेजों से यह निर्णायक रूप से साबित नहीं होता कि अमेरिका ने भारत से कहा था—“UPI पर 0.4 प्रतिशत MDR लगाइए।”
ऐसा specific निर्देश सार्वजनिक दस्तावेजों में सामने नहीं आया है।
लेकिन इतना जरूर दस्तावेजी रूप से सामने है कि अमेरिका लंबे समय से भारतीय payment policies में domestic networks को मिलने वाले advantages और foreign electronic-payment suppliers के market access पर आपत्ति करता रहा है।
यह distinction मिटाना गलत होगा।
लेकिन इसे छिपाना भी उतना ही गलत होगा।
क्योंकि यदि कोई व्यापारिक शक्ति कहती है कि आपकी domestic payment architecture विदेशी companies के लिए level playing field नहीं देती, और उसके बाद वही architecture commercial monetisation की ओर बढ़ता है, तो जनता का सवाल स्वाभाविक है:
क्या यह घरेलू आर्थिक जरूरत थी, या trade negotiation के दबावों से प्रभावित व्यापक policy adjustment?
इसका जवाब अनुमान से नहीं, सरकार को दस्तावेजों से देना चाहिए।
संसद में कहा कुछ, बाद में हुआ कुछ—यही असली संकट है
वित्त मंत्री ने अगस्त में कहा था कि amendment केवल enabling provision है; उससे UPI users पर कोई charge नहीं लगाया जा रहा और MDR का निर्णय बाद की प्रक्रिया में होगा।
अब सरकार कह रही है कि specified merchant transactions पर MDR लागू होगा।
यहां सरकार technically यह कह सकती है कि दोनों बयान विरोधाभासी नहीं हैं।
पहला बयान था—कानून स्वयं शुल्क नहीं लगाता।
दूसरा है—बाद की अधिसूचना के माध्यम से merchant-side MDR लागू किया गया।
कानूनी दृष्टि से यह distinction महत्वपूर्ण है।
लेकिन जनता की दृष्टि से एक दूसरा सवाल खड़ा होता है:
क्या सरकार को अगस्त में ही यह स्पष्ट नहीं करना चाहिए था कि zero-MDR व्यवस्था का वैधानिक संरक्षण हटाया जा रहा है और बड़े merchant transactions के लिए शुल्क का रास्ता खोला जा रहा है?
यदि उत्तर हां है, तो संचार में गंभीर कमी थी।
यदि उत्तर नहीं है, तो सरकार को बताना चाहिए कि उस समय ऐसी संभावना को स्पष्ट रूप से क्यों नहीं बताया गया।
लोकतंत्र में शब्दों के तकनीकी अर्थ से अधिक महत्वपूर्ण है जनता का भरोसा।
“यह टैक्स नहीं है”—क्या इससे सवाल खत्म हो जाता है?
बिल्कुल नहीं।
MDR tax नहीं है।
यह merchant ecosystem में लगाया जाने वाला शुल्क है और सरकार के अनुसार यह revenue सरकार के पास tax के रूप में नहीं जाता, बल्कि payment ecosystem के participants—जैसे banks और payment application providers—के बीच वितरित होता है। सरकार ने इसे UPI की long-term sustainability के लिए जरूरी बताया है।
लेकिन किसी शुल्क का tax न होना यह साबित नहीं करता कि उसका आर्थिक प्रभाव नहीं होगा।
व्यापारी लागत वहन करेगा।
व्यापारी के सामने विकल्प होंगे:
- लागत स्वयं उठाए,
- margin कम करे,
- कीमत बढ़ाए,
- digital payment को हतोत्साहित करे,
- या किसी अन्य payment method की ओर जाए।
यानी आज ग्राहक से सीधे पैसा न लिया जाए, फिर भी आर्थिक भार बाजार के रास्ते ग्राहक तक पहुंच सकता है।
सरकार को इसी वास्तविक incidence का independent assessment सार्वजनिक करना चाहिए।
UPI को “सस्टेनेबल” बनाने का तर्क भी जांच से बाहर नहीं हो सकता
सरकार का तर्क है कि UPI को sustainable बनाना होगा।
यह तर्क अपने आप में जांच से परे नहीं है।
यदि banks, fintech firms और payment infrastructure पर वास्तविक लागत आती है, तो उस लागत का कोई आर्थिक मॉडल होना चाहिए।
लेकिन सवाल है:
दस साल तक जिस infrastructure को भारत ने public digital infrastructure के रूप में विकसित किया, उसकी लागत अब अचानक merchant से वसूलने की आवश्यकता क्यों पैदा हुई?
क्या सरकार ने सभी विकल्पों का सार्वजनिक cost-benefit analysis किया?
क्या budgetary support अधिक उपयुक्त विकल्प था?
क्या बड़े payment platforms से अलग contribution लिया जा सकता था?
क्या financial-sector profits से cross-subsidy संभव थी?
क्या payment infrastructure को public utility की तरह fund किया जा सकता था?
क्या MDR की आवश्यकता का स्वतंत्र regulatory audit हुआ?
और सबसे महत्वपूर्ण—
क्या अमेरिकी card networks की competitive position को इस policy change के संभावित प्रभावों का हिस्सा मानकर कोई impact assessment किया गया?
यदि नहीं किया गया, तो सरकार को करना चाहिए।
क्योंकि यहां केवल PhonePe और Google Pay का सवाल नहीं है
UPI के सामने competition का प्रश्न बहुस्तरीय है।
एक तरफ PhonePe और Google Pay जैसे बड़े applications हैं।
दूसरी तरफ banks हैं।
तीसरी तरफ payment aggregators हैं।
चौथी तरफ Visa, Mastercard और American Express जैसे global card networks हैं।
और दूसरी तरफ भारत का अपना RuPay network है।
UPI ने इन पुराने payment models को चुनौती दी है।
अब यदि UPI में merchant-side monetisation बढ़ती है, तो payment economics फिर से बदलेंगे।
यही कारण है कि यह केवल accounting adjustment नहीं है।
यह payment market की संरचना बदलने वाला regulatory intervention है।
सार्वजनिक संपत्ति को निजी कमाई का मैदान मत बनाइए
भारत के digital payment system का सबसे बड़ा मूल्य केवल transactions की संख्या नहीं है।
इसका मूल्य है:
विश्वास।
एक भारतीय नागरिक QR code देखकर payment करता है क्योंकि उसे लगता है कि यह व्यवस्था उसकी है।
एक छोटे व्यापारी को विश्वास है कि उसे किसी महंगी card machine की जरूरत नहीं।
एक मजदूर को विश्वास है कि पैसा तुरंत पहुंचेगा।
एक ग्रामीण परिवार को विश्वास है कि digital payment किसी multinational company की शर्तों पर निर्भर नहीं है।
यही UPI की वास्तविक संपत्ति है।
इसलिए UPI को केवल “revenue opportunity” में बदल देना policy की दृष्टि से बहुत संकीर्ण सोच होगी।
और RuPay के साथ भी यही बात लागू होती है।
यह केवल एक card brand नहीं है।
यह भारत द्वारा निर्मित payment sovereignty का हिस्सा है।
अमेरिकी व्यापार दस्तावेज स्वयं NPCI, UPI और RuPay के domestic character को लेकर market-access concerns व्यक्त करते हैं।
तो भारत सरकार को उल्टा सवाल पूछना चाहिए:
यदि UPI और RuPay भारत की strategic payment infrastructure हैं, तो उनकी policy design विदेशी कंपनियों की commercial convenience से क्यों तय हो?
अब सरकार को पांच सवालों का जवाब देना चाहिए
पहला—
UPI और RuPay की zero-MDR व्यवस्था बदलने की वास्तविक आवश्यकता का स्वतंत्र आर्थिक अध्ययन सार्वजनिक क्यों नहीं किया गया?
https://politicsinsightindia.com/sarkar-maafi-jawabdehi-loktantra
दूसरा—
अमेरिका के साथ digital-trade negotiations में UPI, RuPay, payment-data localisation और payment market access पर भारत की क्या commitments हैं?
तीसरा—
क्या किसी negotiation document, side letter, negotiating text या official communication में UPI/RuPay के competitive framework या zero-MDR policy में बदलाव का मुद्दा उठा था?
चौथा—
क्या सरकार ने यह assess किया कि MDR व्यवस्था से Visa, Mastercard, American Express और अन्य international payment networks की competitive position पर क्या प्रभाव पड़ेगा?
पांचवां—
https://politicsinsightindia.com/ganna-1-quintal-1366-value-farmer-365-frp-70-percent-share
यदि कोई अमेरिकी दबाव नहीं था, तो सरकार पूरी negotiation timeline सार्वजनिक करने से क्यों हिचकेगी?
इन सवालों के जवाब से बहुत कुछ साफ हो सकता है।
जनता को “झूठ” का फैसला खुद करने दीजिए
क्या निर्मला सीतारमण ने झूठ बोला?
इसका फैसला केवल राजनीतिक आरोप से नहीं किया जा सकता।
यदि अगस्त का बयान यह था कि उस समय कोई MDR लागू नहीं किया गया था, तो वह तथ्यात्मक रूप से अलग बात है।
यदि जनता ने उस बयान को यह समझा कि UPI का zero-charge framework भविष्य में भी नहीं बदलेगा, तो सितंबर की नीति ने उस धारणा को बदल दिया है।
यही वह जगह है जहां सरकार की जवाबदेही बनती है।
https://politicsinsightindia.com/india-62-mmt-cbg-potential-government-failure-farmer-waste-energy
सवाल बहुत कठोर है:
यदि अमेरिका की व्यापारिक मांगें भारतीय payment architecture पर थीं, उसी वर्ष भारत ने UPI के zero-charge regulatory protection को कमजोर किया, और अब merchant payments पर MDR आ गया—तो इस पूरी प्रक्रिया की पारदर्शिता कहां है?
अंत में
UPI भारत की कहानी है।
यह किसी विदेशी कंपनी की कृपा से पैदा नहीं हुआ।
यह भारत के engineers, banks, regulators, public institutions और करोड़ों users की सामूहिक उपलब्धि है।
https://politicsinsightindia.com/mehangai-ka-dosh-kisan-par-kyon
इसे किसी राजनीतिक सरकार की निजी उपलब्धि भी नहीं माना जाना चाहिए।
सरकारें आती-जाती हैं।
सार्वजनिक डिजिटल infrastructure जनता का रहता है।
इसलिए UPI से पैसा कमाना है तो सरकार को पहले जनता को समझाना होगा कि क्यों।
विदेशी कंपनियों को market access देना है तो बताना होगा कि किन शर्तों पर।
RuPay को प्रतिस्पर्धा में रखना है तो उसकी strategic भूमिका स्पष्ट करनी होगी।
और अमेरिका के साथ trade negotiation में digital payment architecture पर कोई समझौता हुआ है तो उसे संसद और जनता के सामने रखना होगा।
क्योंकि UPI की कीमत केवल 0.4 प्रतिशत नहीं है।
उसकी कीमत भारतीय डिजिटल संप्रभुता है।
और यदि सरकार इस सार्वजनिक संपत्ति के नियम बदल रही है, तो जनता को यह पूछने का पूरा अधिकार है—
किसके लिए बदले जा रहे हैं नियम?
किसके दबाव में बदले जा रहे हैं?
किसे लाभ होगा?
किसे लागत उठानी होगी?
और सबसे बड़ा सवाल—भारत की अपनी डिजिटल भुगतान व्यवस्था का मालिक आखिर कौन है: भारत की जनता या वैश्विक बाजार की ताकतें?
इन सवालों का जवाब नारे से नहीं चलेगा।
https://politicsinsightindia.com/noida-dm-orwellian-dystopia-high-court-activist-nsa-detention
दस्तावेज चाहिए। पूरी negotiation timeline चाहिए। आर्थिक impact assessment चाहिए। और सबसे बढ़कर—सार्वजनिक जवाबदेही चाहिए।
क्योंकि UPI कोई साधारण app नहीं है।
यह भारत की डिजिटल सार्वजनिक संपत्ति है।
और सार्वजनिक संपत्ति के नियम जनता की जानकारी और सहमति के बिना चुपचाप नहीं बदले जाने चाहिए।
Get every story on your phone
Join our channel and never miss an update.
What's Your Reaction?