कर्ज में किसान और मुनाफे में कृषि बाजार: किसान की आमदनी पर नियंत्रण का अर्थशास्त्र
किसान लगातार कर्ज में क्यों डूब रहा है जबकि कृषि बाजार का विस्तार हो रहा है? जानिए किसान की आय, बढ़ती लागत, मूल्य-श्रृंखला, बाजार नियंत्रण और कर्ज संकट का कठोर सच और क्यों कृषि को उद्योग का दर्जा देकर किसान को बाजार का हिस्सेदार बनाना जरूरी है।
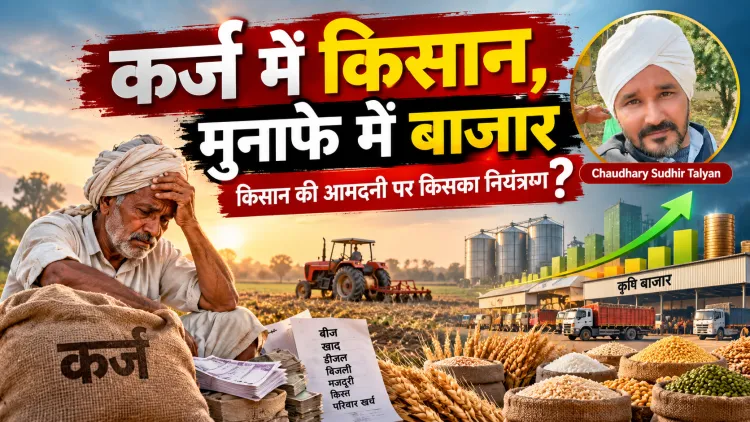
किसान की कहानी
By- Chaudhary Sudhir Talyan
भारत की कृषि व्यवस्था का सबसे बड़ा विरोधाभास यह है कि जिस किसान के श्रम से खाद्य अर्थव्यवस्था चलती है, वही किसान लगातार कर्ज, लागत और अनिश्चित आय के दबाव में क्यों रहता है। कृषि उत्पादन बढ़ता है, खाद्य प्रसंस्करण का बाजार बढ़ता है, कृषि उत्पादों का कारोबार बढ़ता है, निर्यात बढ़ता है और उपभोक्ता बाजार का विस्तार होता है, लेकिन खेत पर काम करने वाले किसान की आर्थिक सुरक्षा उसी अनुपात में क्यों नहीं बढ़ती?
इस प्रश्न का उत्तर केवल मौसम, छोटी जोत या किसान की कथित अक्षमता में खोजने की कोशिश वास्तविक समस्या से बचना है।
समस्या कृषि व्यवस्था की संरचना में है।
किसान उत्पादन का सबसे बड़ा जोखिम उठाता है, लेकिन उत्पादन के बाद बनने वाली मूल्य-श्रृंखला में उसका नियंत्रण सबसे कमजोर रहता है। वह बीज, खाद, कीटनाशक, डीजल, बिजली, सिंचाई, मजदूरी और मशीनरी पर खर्च करता है। मौसम का जोखिम उठाता है। फसल रोग का जोखिम उठाता है। बाजार मूल्य गिरने का जोखिम उठाता है। फिर जब फसल तैयार होती है तो उसे अक्सर उसी समय बेचनी पड़ती है जब बाजार में आपूर्ति सबसे अधिक होती है।
यही वह बिंदु है जहां किसान की आर्थिक कमजोरी शुरू होती है।
किसान के पास उत्पादन रोककर रखने की पर्याप्त क्षमता नहीं है। उसके पास पर्याप्त भंडारण नहीं है। उसके पास सस्ता post-harvest credit पर्याप्त मात्रा में नहीं है। उसके पास processing infrastructure का स्वामित्व नहीं है। उसके पास retail market तक सीधी पहुंच सीमित है। परिणाम यह होता है कि किसान अपनी उपज बेचने के लिए बाजार में जाता है, लेकिन बाजार की शर्तें तय करने की शक्ति अक्सर उसके पास नहीं होती।
यह स्थिति केवल व्यक्तिगत आर्थिक असफलता नहीं कही जा सकती।
किसान की आमदनी का सवाल
राष्ट्रीय सांख्यिकी कार्यालय के Situation Assessment Survey 2018-19 के अनुसार कृषि परिवार की औसत मासिक आय ₹10,218 थी। इसमें मजदूरी, फसल उत्पादन, पशुपालन, गैर-कृषि व्यवसाय और अन्य स्रोत शामिल थे। फसल उत्पादन से औसत मासिक आय लगभग ₹3,798 थी।
यह आंकड़ा कृषि अर्थव्यवस्था की वास्तविकता को सामने रखता है।
जिस व्यक्ति को सामान्यतः “किसान” कहा जाता है, उसकी कुल घरेलू आय में खेती का हिस्सा ही सीमित था। इसका अर्थ यह है कि भारतीय किसान परिवार का बड़ा हिस्सा खेती के साथ मजदूरी, पशुपालन और अन्य आय स्रोतों पर निर्भर रहा।
दूसरी तरफ, कृषि से जुड़े बाजारों का विस्तार लगातार होता रहा है।
फसल खेत से निकलने के बाद मंडी, परिवहन, भंडारण, grading, packaging, processing, wholesale, branding और retail से गुजरती है। हर चरण पर आर्थिक गतिविधि और मूल्य जुड़ता है।
लेकिन सवाल यह है कि इस बढ़ते मूल्य में किसान का हिस्सा कितना है?
यही वह सवाल है जिसे कृषि नीति के केंद्र में रखा जाना चाहिए।
किसान को उत्पादनकर्ता बनाकर बाजार से अलग रखना
किसान को दशकों से उत्पादन बढ़ाने के लिए कहा गया।
उसे अधिक उपज देने वाले बीज दिए गए। अधिक fertilizer उपयोग की सलाह दी गई। अधिक सिंचाई की व्यवस्था करने को कहा गया। मशीनरी अपनाने को कहा गया। आधुनिक कृषि अपनाने को कहा गया।
लेकिन उत्पादन बढ़ाने के साथ यह सुनिश्चित नहीं किया गया कि किसान उस अतिरिक्त उत्पादन से बनने वाले मूल्य का पर्याप्त हिस्सा भी हासिल करे।
यह कृषि नीति की सबसे बड़ी संरचनात्मक कमजोरी है।
यदि किसान 100 क्विंटल पैदा करता है और उसे कम कीमत पर बेचता है, तो केवल उत्पादन बढ़ाकर उसकी आर्थिक समस्या हल नहीं होगी। अगर उत्पादन 150 क्विंटल हो जाए लेकिन बाजार में कीमत गिर जाए, तो किसान की आय बढ़ने के बजाय उसकी लागत और जोखिम बढ़ सकता है।
इसलिए किसान की समस्या केवल productivity की समस्या नहीं है।
यह price realization और market power की समस्या भी है।
“बिचौलिया” कहकर समस्या खत्म नहीं होगी
कृषि बाजार में व्यापारियों, परिवहनकर्ताओं, आढ़तियों, processors और retailers की अपनी लागत होती है। इसलिए उपभोक्ता कीमत और किसान कीमत के बीच का पूरा अंतर मुनाफा नहीं माना जा सकता।
लेकिन इसका दूसरा पहलू भी उतना ही महत्वपूर्ण है।
यदि किसान और उपभोक्ता के बीच बनने वाले मूल्य में किसान का हिस्सा सीमित है और किसान की bargaining power कमजोर है, तो उस मूल्य-श्रृंखला के पुनर्गठन की आवश्यकता है।
समाधान केवल “बिचौलिया हटाओ” नहीं है।
समाधान है:
किसान को value chain में ऊपर लाओ।
किसान केवल गेहूं पैदा करके गेहूं न बेचे। किसान या किसान संगठन आटा बनाए। किसान केवल टमाटर न बेचे। किसान संगठन processing और packaging में जाए। किसान केवल दूध न बेचे। किसान cooperative के माध्यम से dairy products बनाए।
जिस दिन किसान raw material supplier से value-added producer बनेगा, उसी दिन उसकी आर्थिक स्थिति में वास्तविक परिवर्तन की संभावना पैदा होगी।
किसान कर्ज में क्यों डूबता है?
किसान के लिए कर्ज विलासिता का साधन नहीं, उत्पादन और जीवन चलाने का साधन होता है।
फसल लगाने के लिए पूंजी चाहिए।
फसल तैयार होने तक आय नहीं आती।
यदि मौसम खराब हुआ तो नुकसान।
यदि उत्पादन अच्छा हुआ तो बाजार में supply बढ़ने से कीमत गिर सकती है।
यदि कीमत अच्छी हुई तो भी भुगतान, परिवहन, storage और अन्य लागतें सामने रहती हैं।
यानी किसान की आर्थिक स्थिति ऐसी है जिसमें खर्च पहले और आय बाद में आती है, जबकि आय की राशि भी निश्चित नहीं होती।
NABARD के NAFIS 2021-22 के अनुसार लगभग 55 प्रतिशत कृषि परिवारों के पास outstanding debt था। यह आंकड़ा अपने आप में यह बताता है कि ऋण कृषि परिवारों की अर्थव्यवस्था का केंद्रीय हिस्सा बन चुका है।
ऐसी परिस्थिति में किसान को केवल “कर्ज मत लो” कहना वास्तविकता से आंखें मूंदना है।
कर्ज की आवश्यकता पैदा करने वाली संरचना को देखना होगा।
क्या किसान अपनी स्थिति के लिए दोषी है?
किसान की व्यक्तिगत वित्तीय गलतियां कहीं-कहीं हो सकती हैं। लेकिन करोड़ों कृषि परिवारों की आर्थिक स्थिति को व्यक्तिगत गलती बताना न तो आर्थिक विश्लेषण है और न ही नीति का समाधान।
जब उत्पादन लागत बढ़ती है, बाजार मूल्य अस्थिर रहता है, प्राकृतिक जोखिम किसान पर रहता है और भंडारण की क्षमता सीमित होती है, तब किसान की आय में अस्थिरता पैदा होना संरचनात्मक परिणाम है।
इसलिए किसान की कर्जग्रस्तता को केवल उसकी वित्तीय अनुशासनहीनता के रूप में देखना गलत होगा।
कृषि व्यवस्था ने किसान से लगातार उत्पादन की अपेक्षा की है।
अब व्यवस्था को किसान को आय की सुरक्षा भी देनी होगी।
किसान की आमदनी को नियंत्रित करने वाला ढांचा
“किसान की आमदनी को सुनियोजित तरीके से नियंत्रित किया जा रहा है”—यह एक कठोर राजनीतिक-आर्थिक आरोप है, जिसे प्रत्येक फसल और बाजार के लिए अलग-अलग प्रमाणित करना आवश्यक है। लेकिन इसके पीछे मौजूद संरचनात्मक प्रश्न को नजरअंदाज नहीं किया जा सकता।
कृषि कीमतों पर असर डालने वाले अनेक कारक किसान के नियंत्रण से बाहर हैं:
- आयात नीति
- निर्यात प्रतिबंध
- शुल्क नीति
- सरकारी खरीद
- मंडी संरचना
- भंडारण क्षमता
- मौसम
- वैश्विक कीमतें
- input prices
- फसल की स्थानीय supply
किसान बुवाई करता है तो उसे यह निश्चित रूप से पता नहीं होता कि कटाई के समय उसकी फसल का बाजार मूल्य क्या होगा।
यही अनिश्चितता उसकी आर्थिक कमजोरी का मूल है।
कृषि में उत्पादन जोखिम और मूल्य जोखिम एक साथ किसान पर पड़ते हैं।
बाजार का हिस्सेदार क्यों नहीं बनाया जाता?
कृषि में सबसे बड़ा परिवर्तन तब होगा जब किसान को केवल उत्पादन की इकाई न मानकर बाजार की आर्थिक इकाई माना जाएगा।
किसान को चाहिए:
उत्पादन में हिस्सेदारी + बाजार में हिस्सेदारी + processing में हिस्सेदारी + storage में हिस्सेदारी + branding में हिस्सेदारी।
कृषि का भविष्य किसान को commodity producer से market participant बनाने में है।
FPO, cooperative और farmer-owned enterprises इस दिशा में महत्वपूर्ण माध्यम हो सकते हैं।
लेकिन केवल FPO बनाकर समस्या हल नहीं होगी। किसान संगठनों को पूंजी, तकनीक, प्रबंधन, storage, processing और बाजार तक वास्तविक पहुंच देनी होगी।
कृषि को उद्योग का दर्जा क्यों?
कृषि को उद्योग का दर्जा देने का अर्थ केवल सरकारी कागज पर एक नई श्रेणी बनाना नहीं होना चाहिए।
इसका अर्थ होना चाहिए कि कृषि को संगठित आर्थिक क्षेत्र की तरह देखा जाए।
किसान को:
- सस्ता संस्थागत वित्त,
- infrastructure,
- technology,
- insurance,
- working capital,
- processing,
- logistics,
- market access
का वैसा ही संस्थागत समर्थन मिले जैसा अन्य उत्पादक क्षेत्रों को मिलता है।
कृषि को उद्योग का दर्जा देने का सबसे महत्वपूर्ण अर्थ होगा:
किसान को उत्पादनकर्ता से उद्यमी बनाना।
आज किसान अपनी फसल का raw material पैदा करता है और उसी raw material से बनने वाले उच्च-मूल्य उत्पादों में उसकी भागीदारी सीमित रहती है।
कल का किसान केवल गेहूं नहीं पैदा करेगा।
वह आटा उद्योग का साझेदार होगा।
वह केवल दूध नहीं देगा।
वह dairy value chain का साझेदार होगा।
वह केवल फल नहीं उगाएगा।
वह processing, packaging और export chain का हिस्सा बनेगा।
यही कृषि का वास्तविक औद्योगिकीकरण होगा।
कर्ज मुक्ति: राहत नहीं, आर्थिक पुनर्संरचना
यदि किसान लंबे समय से ऐसी व्यवस्था में काम कर रहा है जिसमें आय अनिश्चित और लागत अपेक्षाकृत कठोर है, तो केवल ब्याज में थोड़ी राहत पर्याप्त नहीं होगी।
कर्जग्रस्त किसानों के लिए व्यापक debt-relief framework की आवश्यकता पर गंभीर राष्ट्रीय बहस होनी चाहिए।
लेकिन इसके साथ दूसरी शर्त अनिवार्य है:
कर्ज मुक्ति के बाद किसान को फिर उसी कर्ज चक्र में न लौटना पड़े।
इसके लिए आवश्यक है:
कम लागत वाली खेती, बेहतर price realization, सस्ता institutional credit, crop-risk protection, storage, processing और बाजार में किसान की हिस्सेदारी।
अन्यथा कर्ज माफ होगा और कुछ वर्षों बाद नया कर्ज पैदा हो जाएगा।
सरकार की जिम्मेदारी
किसान से यह कहना कि वह बाजार की सभी शक्तियों से स्वयं लड़कर अपनी आर्थिक स्थिति सुधार ले, राज्य की जिम्मेदारी से बचना है।
https://politicsinsightindia.com/sarkar-maafi-jawabdehi-loktantra
कृषि केवल निजी व्यवसाय नहीं है।
यह खाद्य सुरक्षा, ग्रामीण रोजगार, उपभोक्ता कीमतों, राष्ट्रीय अर्थव्यवस्था और सामाजिक स्थिरता से जुड़ा क्षेत्र है।
https://politicsinsightindia.com/barricade-ke-peeche-satta-janata-ke-sawal
इसलिए सरकार की जिम्मेदारी केवल फसल उत्पादन बढ़ाना नहीं हो सकती।
सरकार को यह सुनिश्चित करना होगा कि कृषि से पैदा होने वाला आर्थिक मूल्य किसान तक भी पहुंचे।
https://politicsinsightindia.com/kisan-fasal-yojana-msp-ghata-kheti-se-bahar-nikalne-ka-samay
किसान को ऐसा बाजार चाहिए जिसमें वह मजबूर विक्रेता न हो।
उसे ऐसा वित्त चाहिए जिसमें उत्पादन के लिए कर्ज लेना आर्थिक विनाश का कारण न बने।
उसे ऐसा infrastructure चाहिए जिसमें फसल को कटाई के दिन बेचने की मजबूरी न हो।
और उसे ऐसी कृषि नीति चाहिए जिसमें बुवाई के समय लिए गए आर्थिक निर्णयों को कटाई के समय अचानक बदली हुई व्यापार नीति से संकट में न डाला जाए।
https://politicsinsightindia.com/dharma-jati-ke-shor-mein-daba-kisan-niti-ka-sawal
अंतिम सवाल
भारत को यह तय करना होगा कि वह किसान को केवल सस्ता खाद्य उत्पाद उपलब्ध कराने वाली उत्पादन इकाई के रूप में देखना चाहता है या एक आर्थिक नागरिक और बाजार का हिस्सेदार बनाना चाहता है।
यदि किसान लगातार लागत वहन करेगा, जोखिम उठाएगा, कर्ज लेगा और अंत में अपनी उपज बेचकर भी पर्याप्त आय हासिल नहीं कर पाएगा, तो कृषि व्यवस्था को सफल नहीं कहा जा सकता।
https://politicsinsightindia.com/ganna-1-quintal-1366-value-farmer-365-frp-70-percent-share
किसान की गरीबी को उसकी व्यक्तिगत विफलता बताना आसान है।
लेकिन कठिन सवाल यह है कि मूल्य-श्रृंखला की संरचना किसके पक्ष में काम करती है।
भारत को अब इस प्रश्न से बचना बंद करना होगा।
किसान को
केवल उत्पादन बढ़ाने का आदेश नहीं चाहिए।
उसे आय की सुरक्षा, बाजार की शक्ति और मूल्य-श्रृंखला में स्वामित्व चाहिए।
इसीलिए किसान कर्ज मुक्ति को केवल राहत की घोषणा नहीं, बल्कि कृषि अर्थव्यवस्था के पुनर्गठन के साथ जोड़ना होगा।
https://politicsinsightindia.com/mehangai-ka-dosh-kisan-par-kyon
कर्ज से मुक्ति के बाद बाजार में हिस्सेदारी—यही स्थायी किसान कल्याण की दिशा हो सकती है।
और कृषि को उद्योग का दर्जा देने का वास्तविक अर्थ भी यही होना चाहिए:
किसान खेत का मालिक भर नहीं रहे; वह उस आर्थिक मूल्य-श्रृंखला का भी हिस्सेदार बने, जिसे उसके श्रम से खड़ा किया जाता है।
यही वह बदलाव है जिसके बिना कृषि सुधार अधूरा रहेगा।
Get every story on your phone
Join our channel and never miss an update.
What's Your Reaction?