“खाद्यान्न-केंद्रित कृषि से मूल्यवर्धित कृषि तक: भारत की खेती को अब केवल उत्पादन नहीं, ग्रामीण उद्योग पैदा करने वाली अर्थव्यवस्था बनना होगा”
भारत की कृषि अब केवल गेहूं-धान और खाद्यान्न उत्पादन तक सीमित नहीं रह सकती। जानिए कैसे Value-Added Agriculture, food processing, FPO, ग्रामीण उद्योग, बेहतर बाजार और किसान की value-chain हिस्सेदारी खेती की अगली क्रांति बन सकते हैं।
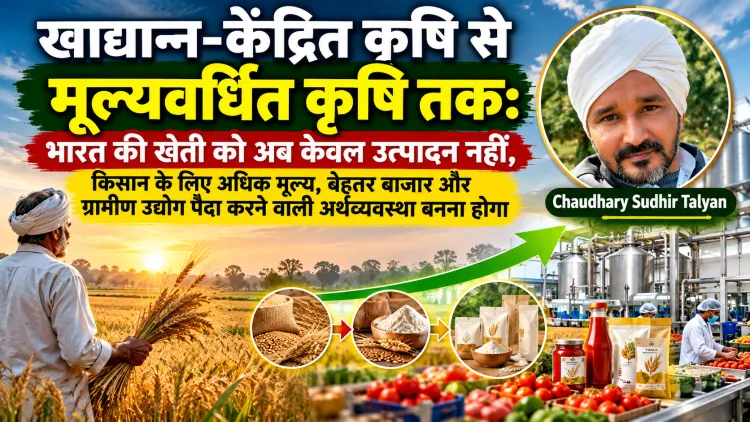
खेत से कारखाने तक
By- Chaudhary Sudhir Talyan
भारत की कृषि नीति लंबे समय तक एक बुनियादी लक्ष्य के इर्द-गिर्द घूमती रही—देश के लिए पर्याप्त खाद्यान्न पैदा करना। यह लक्ष्य ऐतिहासिक रूप से आवश्यक था। हरित क्रांति के दौर में गेहूँ और धान की उत्पादकता बढ़ाना केवल आर्थिक नीति नहीं, खाद्य-सुरक्षा की अनिवार्यता थी। आज भी खाद्य सुरक्षा का महत्व कम नहीं हुआ है। लेकिन समस्या यह है कि जिस मॉडल ने भारत को खाद्यान्न के मामले में मजबूत बनाया, उसी मॉडल को अनिश्चितकाल तक कृषि विकास का अंतिम मॉडल मान लेना अब गंभीर नीति-भूल होगी।
भारत को अब foodgrain-centric agriculture से value-added agriculture की ओर निर्णायक संक्रमण करना होगा।
यह बदलाव धान की जगह फल और गेहूँ की जगह सब्जी लगाने भर का नाम नहीं है। इसका अर्थ है—किसान को कच्चा माल बेचने वाले उत्पादक से मूल्य-श्रृंखला के सक्रिय भागीदार में बदलना।
भारत ने उत्पादन बढ़ाने की अपनी क्षमता साबित कर दी है। अब प्रश्न यह है कि उस उत्पादन से कितना मूल्य, कितना रोजगार और कितनी किसान आय पैदा हो रही है।
उत्पादन बढ़ा, लेकिन अगली लड़ाई मूल्य की है
2024-25 में भारत का खाद्यान्न उत्पादन रिकॉर्ड 357.73 मिलियन टन तक पहुँचा। 2013-14 में यह लगभग 265 मिलियन टन था। दूसरी ओर, horticulture उत्पादन भी 2024-25 में लगभग 362.08 मिलियन टन तक पहुँच गया—अर्थात पहली बार यह खाद्यान्न उत्पादन के स्तर से आगे निकल गया। (Press Information Bureau)
यह आंकड़ा महज कृषि उत्पादन का सांख्यिकीय बदलाव नहीं है। यह भारतीय कृषि की बदलती संरचना का संकेत है।
Horticulture अब कृषि GVA का लगभग 33 प्रतिशत योगदान करता है। 2024-25 में इसमें लगभग 114.51 मिलियन टन फल, 219.67 मिलियन टन सब्जियां और 33.54 मिलियन टन अन्य horticultural crops शामिल थे। (Press Information Bureau)
इसका अर्थ साफ है—भारतीय कृषि का आर्थिक भविष्य केवल गेहूँ और धान के खेतों में नहीं लिखा जाएगा। फल, सब्जियां, मसाले, दूध, मत्स्य, पशुधन, प्रसंस्कृत खाद्य और ग्रामीण कृषि-उद्योग भी उस भविष्य का हिस्सा होंगे।
लेकिन यहां एक कठोर सवाल उठाना जरूरी है:
क्या अधिक मूल्य वाली फसल का मतलब अधिक आय वाला किसान भी है?
जरूरी नहीं।
यहीं से असली नीति शुरू होती है।
किसान उत्पादन करता है, मूल्य कोई और बनाता है
एक किसान गेहूँ पैदा करता है। वह उसे बेच देता है। उसके बाद वही गेहूँ मिल में जाता है, आटा बनता है, पैक होता है, ब्रांड बनता है, विज्ञापन होता है, खुदरा बाजार में पहुंचता है और अंततः उपभोक्ता तक जाता है।
किसान को सामान्यतः उत्पादन का मूल्य मिलता है; बाकी मूल्य-श्रृंखला में अलग-अलग संस्थाएं आर्थिक मूल्य अर्जित करती हैं।
यही स्थिति टमाटर, आलू, आम, दूध, मसालों, दालों और तिलहन में भी दिखाई देती है।
इसलिए value-added agriculture का अर्थ केवल food processing industry का विकास नहीं है।
यदि processing industry बढ़ती है लेकिन किसान की bargaining power नहीं बढ़ती, तो कृषि का औद्योगिकीकरण हो सकता है, किसान की आर्थिक मजबूती नहीं।
नई नीति का लक्ष्य इसलिए होना चाहिए:
कृषि उत्पादन में वृद्धि के साथ किसान की value-chain participation में वृद्धि।
भारत को “उत्पादन क्रांति” से “मूल्य क्रांति” की ओर जाना होगा
Food processing sector इस परिवर्तन का सबसे महत्वपूर्ण माध्यम बन सकता है।
सरकारी आंकड़ों के अनुसार food processing sector का GVA 2014-15 के लगभग ₹1.34 लाख करोड़ से बढ़कर 2023-24 में ₹2.24 लाख करोड़ हो गया। 2014-15 से 2024-25 के बीच इस क्षेत्र में लगभग 7.33 अरब डॉलर का FDI आया। 2024-25 में processed food exports का agri-food exports में हिस्सा 20.4 प्रतिशत था, जो 2014-15 में 13.7 प्रतिशत था। (Press Information Bureau)
Economic Survey के अनुसार 2022-23 में food processing sector का GVA लगभग ₹1.92 लाख करोड़ था और manufacturing GVA में इसकी हिस्सेदारी 7.66 प्रतिशत थी। उसी अवधि में processed food exports का agri-food exports में हिस्सा 23.4 प्रतिशत तक पहुंच गया था। (India Budget)
अर्थात दिशा बदल रही है।
लेकिन गति और संरचना दोनों पर सवाल जरूरी हैं।
भारत को केवल बड़े processing plants नहीं चाहिए। उसे किसान-आधारित processing ecosystem चाहिए।
छोटे किसान के सामने सबसे बड़ी चुनौती scale की है
भारत की औसत operational landholding 2015-16 में केवल 1.08 hectare थी, जो 1970-71 के 2.28 hectare से काफी कम है। (Press Information Bureau)
इतनी छोटी holdings में प्रत्येक किसान के लिए अलग cold storage, grading unit, processing plant, packaging facility या export infrastructure लगाना आर्थिक रूप से संभव नहीं।
इसलिए छोटे किसान को यह कहना कि “आप खुद processing करके अधिक कमाइए”, अधूरा समाधान है।
उसे सामूहिक शक्ति देनी होगी।
यहीं FPO, cooperative और farmer-owned enterprises की भूमिका निर्णायक हो जाती है।
कल्पना कीजिए—एक जिले के हजारों किसान मिलकर गेहूँ बेचने के बजाय अपना cleaning, grading, milling, packaging और branding network खड़ा करें। यही व्यवस्था दाल, तेल, फल, सब्जी, दूध और मसालों के लिए बनाई जा सकती है।
तब किसान केवल supplier नहीं रहेगा।
वह value-chain stakeholder बनेगा।
गांव में processing, शहर में केवल consumption नहीं
भारत की ग्रामीण अर्थव्यवस्था की एक बड़ी कमजोरी यह रही है कि उत्पादन गांव में होता है और अधिकांश आर्थिक मूल्य गांव के बाहर बनता है।
इसे उलटना होगा।
कृषि-प्रधान क्षेत्रों में Village Food Processing Hubs और Block-level Agro Processing Clusters विकसित किए जाने चाहिए।
जहां स्थानीय उत्पादन के अनुरूप:
-
दाल मिल,
-
आटा मिल,
-
तेल extraction unit,
-
fruit pulping,
-
vegetable dehydration,
-
मसाला processing,
-
dairy processing,
-
grading और packaging,
-
cold storage,
-
testing laboratory
जैसी सुविधाएं उपलब्ध हों।
इससे किसान की फसल को बाजार तक भेजने से पहले ग्रामीण अर्थव्यवस्था के भीतर ही कई आर्थिक चरण मिलेंगे।
यही कृषि और ग्रामीण उद्योग का वास्तविक मिलन होगा।
Horticulture की सफलता के साथ जोखिम भी है
फल और सब्जियां अधिक मूल्य देने वाली फसलें हो सकती हैं, लेकिन उनका उत्पादन अपने आप किसान समृद्धि नहीं बनाता।
Perishable commodities में किसान के सामने सबसे बड़ा खतरा है—कटाई के बाद कीमत का गिरना।
यदि गांव में cold storage नहीं है, grading नहीं है, processing नहीं है और किसान के पास तत्काल बेचने के अलावा विकल्प नहीं है, तो उच्च-मूल्य वाली फसल भी मजबूरी का सौदा बन सकती है।
इसलिए crop diversification को storage, processing और market access से जोड़ना होगा।
High-value crop without high-value infrastructure is not a development strategy.
Allied sectors को कृषि की मुख्यधारा में लाना होगा
भारत की कृषि नीति लंबे समय तक crop-centric रही। लेकिन अब livestock और fisheries को भी कृषि अर्थव्यवस्था के केंद्रीय हिस्से के रूप में देखना होगा।
Economic Survey 2025-26 के अनुसार FY15 से FY24 के बीच livestock sector का GVA लगभग 195 प्रतिशत बढ़ा और इसका CAGR 12.77 प्रतिशत रहा। 2014-2025 के बीच fisheries production में भी 140 प्रतिशत से अधिक वृद्धि दर्ज की गई। (India Budget)
इसलिए किसान की आय का भविष्य केवल:
गेहूँ + धान
नहीं होना चाहिए।
बल्कि:
फसल + पशुपालन + डेयरी + मत्स्य + processing + marketing
एकीकृत ग्रामीण आर्थिक मॉडल बन सकता है।
निर्यात में भी कच्चे माल से आगे जाना होगा
भारत के agricultural export earnings FY20 के 34.5 अरब डॉलर से बढ़कर FY25 में 51.1 अरब डॉलर हो गए। FY25 में agri-food exports, processed food सहित, लगभग 49.43 अरब डॉलर रहे। Processed food exports का हिस्सा FY18 के 14.9 प्रतिशत से बढ़कर FY25 में 20.4 प्रतिशत हो गया। (Press Information Bureau)
यह अवसर बहुत बड़ा है।
लेकिन भारत को raw commodity exporter बने रहने की बजाय processed और branded agricultural products की ओर जाना चाहिए।
कच्चा आम बेचने की बजाय pulp, juice और dried products।
कच्चा आलू बेचने की बजाय chips, frozen products और starch।
कच्ची मिर्च बेचने की बजाय cleaned, processed और packaged spices।
कच्चा दूध बेचने की बजाय paneer, cheese, milk powder और अन्य dairy products।
अर्थात लक्ष्य होना चाहिए:
“More exports” नहीं, “more value per unit exported.”
Infrastructure की लड़ाई खेत के बाद शुरू नहीं, खेत से ही शुरू होती है
Agriculture Infrastructure Fund, Agriculture Marketing Infrastructure और e-NAM जैसी व्यवस्थाएं इसी दिशा में महत्वपूर्ण हैं। 31 दिसंबर 2025 तक e-NAM पर लगभग 1.79 करोड़ किसान, 2.72 करोड़ traders और 4,698 FPOs जुड़े थे तथा 23 राज्यों और 4 केंद्रशासित प्रदेशों की 1,522 मंडियां इससे जुड़ी थीं। (Press Information Bureau)
लेकिन digital market केवल पहला कदम है।
किसान को market information के साथ:
storage + grading + logistics + processing + finance + branding
भी चाहिए।
अन्यथा डिजिटल बाजार में प्रवेश करने के बाद भी किसान उसी पुराने commodity seller की स्थिति में रह सकता है।
नीति का पैमाना बदलना होगा
भारत की agricultural policy को केवल yield per hectare से आगे जाना होगा।
नए indicators होने चाहिए:
Value generated per hectare
Farmer realization per hectare
Processed share of agricultural output
Post-harvest loss
Farmer-owned processing capacity
FPO turnover
Rural agro-processing employment
Processed agricultural exports
और सबसे महत्वपूर्ण—
अतिरिक्त मूल्य में किसान की हिस्सेदारी।
यही अंतिम कसौटी होगी।
अब सवाल सिर्फ यह नहीं कि किसान क्या उगाए
भारतीय कृषि नीति को एक बुनियादी प्रश्न बदलना होगा।
आज तक प्रश्न रहा:
“किसान क्या उगाए?”
अब प्रश्न होना चाहिए:
“किसान क्या उगाए, उसे कौन process करेगा, कहां process होगा, किस बाजार में बिकेगा और पैदा हुए अतिरिक्त मूल्य में किसान का हिस्सा कितना होगा?”
यही बदलाव foodgrain-centric agriculture को value-added agriculture में बदल सकता है।
https://politicsinsightindia.com/sarkar-maafi-jawabdehi-loktantra
भारत को खाद्य सुरक्षा की उपलब्धियों को कमजोर किए बिना कृषि की अगली मंजिल तय करनी होगी। गेहूँ और धान का महत्व समाप्त नहीं किया जा सकता; लेकिन कृषि विकास को वहीं रोक देना भी संभव नहीं है।
https://politicsinsightindia.com/mmdr-amendment-bill-2026-farmer-land-acquisition-partnership
357.73 मिलियन टन खाद्यान्न उत्पादन भारत की उपलब्धि है। 362.08 मिलियन टन horticulture उत्पादन भविष्य का संकेत है। ₹2.24 लाख करोड़ का food-processing GVA एक उभरती हुई अर्थव्यवस्था का संकेत है। लेकिन इन आंकड़ों की अंतिम सफलता तभी मानी जाएगी जब इनके साथ किसान की आय, bargaining power और value-chain ownership भी बढ़े।
अब भारत को केवल अधिक उत्पादन करने वाला कृषि देश नहीं रहना चाहिए।
उसे अधिक मूल्य पैदा करने वाला कृषि-औद्योगिक देश बनना होगा।
https://politicsinsightindia.com/mehangai-ka-dosh-kisan-par-kyon
और इस परिवर्तन का केंद्र कोई महानगर, कोई corporate supply chain या कोई बड़ा processing plant नहीं—किसान होना चाहिए।
क्योंकि कृषि की अगली क्रांति खेत में अधिक उत्पादन की नहीं, खेत से बाजार तक पैदा होने वाले मूल्य पर किसान के अधिकार की क्रांति होगी।
Get every story on your phone
Join our channel and never miss an update.
What's Your Reaction?