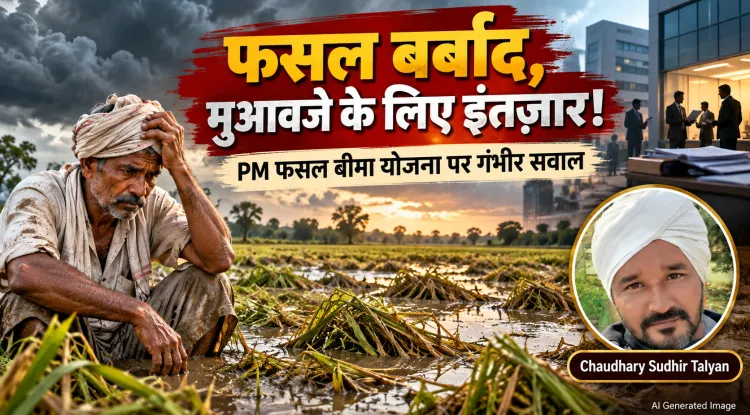
किसान की फसल बर्बाद, बीमा कंपनियों की मौज! सरकार और बीमा कंपनी की जवाबदेही शून्य
प्रधानमंत्री फसल बीमा योजना (PMFBY) में मुआवजे की देरी, फसल नुकसान के आकलन में विवाद और बीमा कंपनियों की जवाबदेही पर गंभीर सवाल। जानिए सरकारी आंकड़े, किसानों की समस्याएं और फसल बीमा व्यवस्था में जरूरी सुधार।
बीमा कंपनियों की जवाबदेही और सरकारी व्यवस्था पर गंभीर सवाल
By- Chaudhary Sudhir Talyan
भारत में कृषि केवल एक आर्थिक गतिविधि नहीं, बल्कि करोड़ों परिवारों की आजीविका, ग्रामीण अर्थव्यवस्था की रीढ़ और देश की खाद्य सुरक्षा का आधार है। इसके बावजूद खेती करने वाला किसान प्राकृतिक आपदाओं, बढ़ती उत्पादन लागत, बाजार की अनिश्चितता और सरकारी नीतियों के बीच लगातार आर्थिक असुरक्षा का सामना कर रहा है। प्रधानमंत्री फसल बीमा योजना (PMFBY) इसी असुरक्षा से किसानों को बचाने के उद्देश्य से शुरू की गई थी। लेकिन लगभग एक दशक बाद भी यह सवाल अपनी जगह कायम है कि जब किसान की पूरी फसल बर्बाद हो जाती है, तब उसे वास्तविक नुकसान के अनुरूप मुआवजा प्राप्त करने के लिए सरकारी विभागों, बैंकों और बीमा कंपनियों के चक्कर क्यों लगाने पड़ते हैं?
18 फरवरी 2016 को शुरू हुई प्रधानमंत्री फसल बीमा योजना का उद्देश्य प्राकृतिक आपदाओं से होने वाले फसल नुकसान की आर्थिक भरपाई करना था। योजना के अंतर्गत खरीफ खाद्यान्न और तिलहन फसलों के लिए किसान को बीमित राशि का अधिकतम 2 प्रतिशत, रबी फसलों के लिए 1.5 प्रतिशत और वाणिज्यिक एवं बागवानी फसलों के लिए 5 प्रतिशत प्रीमियम देना होता है। शेष प्रीमियम केंद्र और राज्य सरकारें वहन करती हैं।
कागजों पर व्यवस्था आकर्षक दिखाई देती है, लेकिन किसान कल्याण का मूल्यांकन सरकारी घोषणाओं और बीमा कवरेज के आंकड़ों से नहीं, बल्कि संकट के समय किसान को मिलने वाली वास्तविक आर्थिक सुरक्षा से होना चाहिए।
1. दो लाख करोड़ रुपये से अधिक के दावे: लेकिन किसान की आर्थिक सुरक्षा का सवाल बरकरार
सरकारी आंकड़ों के अनुसार, योजना की शुरुआत से रबी 2025-26 तक 92.46 करोड़ से अधिक किसान आवेदन बीमित किए गए और 26.33 करोड़ से अधिक किसान आवेदनों के अंतर्गत लगभग 2.06 लाख करोड़ रुपये के दावों का भुगतान हुआ। ये आंकड़े योजना के व्यापक विस्तार को दर्शाते हैं। हालांकि किसान आवेदन और विशिष्ट किसानों की संख्या एक समान नहीं होती, क्योंकि एक किसान अलग-अलग फसल मौसमों में कई बार आवेदन कर सकता है।
1 अगस्त 2025 को जारी कृषि मंत्रालय की जानकारी के अनुसार, 30 जून 2025 तक योजना के अंतर्गत 78.407 करोड़ किसान आवेदन बीमित हुए थे और 22.667 करोड़ आवेदनों के लिए लगभग 1.83 लाख करोड़ रुपये के दावे भुगतान किए गए थे।
ये आंकड़े निश्चित रूप से योजना के आर्थिक महत्व को दर्शाते हैं, लेकिन एक दूसरा सवाल भी खड़ा करते हैं। क्या बीमा भुगतान का कुल आंकड़ा यह साबित करने के लिए पर्याप्त है कि प्रत्येक प्रभावित किसान को समय पर और उचित मुआवजा मिला?
किसान कल्याण का वास्तविक मूल्यांकन भुगतान की कुल राशि से नहीं, बल्कि नुकसान झेलने वाले किसानों की संख्या, दावों की स्वीकृति, भुगतान की समय-सीमा और मुआवजे की पर्याप्तता से होना चाहिए।
2. मुआवजे में देरी: किसान की आर्थिक बर्बादी को और गहरा करती व्यवस्था
फसल बर्बाद होने के बाद किसान के सामने तत्काल आर्थिक संकट खड़ा हो जाता है। बीज, खाद, कीटनाशक, डीजल, सिंचाई, मजदूरी और मशीनरी पर खर्च की गई पूंजी डूब जाती है। अगली फसल की तैयारी के लिए भी उसे धन की आवश्यकता होती है।
ऐसी स्थिति में बीमा मुआवजे में तीन या छह महीने की देरी भी किसान को नए कर्ज के जाल में धकेल सकती है।
कृषि संबंधी संसदीय स्थायी समिति ने 10 अगस्त 2021 को प्रस्तुत अपनी रिपोर्ट में दावा निपटान में देरी को योजना की प्रमुख चुनौतियों में शामिल किया था।
समिति ने इसके प्रमुख कारणों में राज्य सरकारों द्वारा उपज के आंकड़े और प्रीमियम सब्सिडी देर से जारी करना, बीमा कंपनियों और राज्य सरकारों के बीच उपज संबंधी विवाद तथा किसानों के बैंक खातों की जानकारी में विसंगतियों को रेखांकित किया।
यहां सबसे गंभीर प्रश्न जवाबदेही का है। किसान ने अपना प्रीमियम जमा कर दिया, बीमा के लिए आवेदन कर दिया और प्राकृतिक आपदा से उसकी फसल नष्ट हो गई। अब राज्य सरकार, बैंक और बीमा कंपनी के बीच प्रशासनिक समन्वय की कमी का आर्थिक बोझ किसान क्यों उठाए?
किसान को संस्थागत विफलताओं की सजा देना किसी भी कल्याणकारी व्यवस्था के उद्देश्य के विपरीत है।
3. फसल नुकसान का आकलन: किसान का खेत बर्बाद, लेकिन सरकारी औसत कुछ और!
प्रधानमंत्री फसल बीमा योजना की सबसे गंभीर संरचनात्मक चुनौतियों में से एक फसल नुकसान के आकलन की प्रक्रिया है।
योजना के अंतर्गत उपज आधारित दावों की गणना निर्धारित बीमा इकाई की औसत उपज और गारंटीकृत उपज के अंतर के आधार पर की जाती है। इसके लिए फसल कटाई प्रयोग (Crop Cutting Experiments) किए जाते हैं।
समस्या तब पैदा होती है जब किसी किसान के खेत में 80 से 90 प्रतिशत फसल नष्ट हो जाती है, लेकिन संबंधित बीमा इकाई की औसत उपज अपेक्षाकृत बेहतर रहती है।
ऐसी परिस्थिति में व्यक्तिगत किसान का नुकसान और क्षेत्र आधारित बीमा गणना अलग-अलग परिणाम दे सकते हैं।
इसका अर्थ यह नहीं है कि प्रत्येक व्यक्तिगत नुकसान पर क्षेत्र आधारित दावा गलत है। लेकिन यह अवश्य बताता है कि औसत आधारित आकलन और खेत में वास्तविक नुकसान के बीच अंतर होने पर किसान की आर्थिक सुरक्षा प्रभावित हो सकती है।
संसदीय स्थायी समिति ने भी फसल कटाई प्रयोगों की समय लेने वाली प्रक्रिया और उपज संबंधी विवादों को गंभीर समस्या माना था। समिति ने उपग्रह तकनीक, ड्रोन और स्मार्ट सैंपलिंग के उपयोग की सिफारिश की थी।
सवाल यह है कि आधुनिक तकनीक के इस दौर में किसान की फसल का नुकसान जानने के लिए ऐसी व्यवस्था क्यों नहीं बनाई जा सकती, जिसमें खेतवार नुकसान का वैज्ञानिक सत्यापन संभव हो?
4. बीमा कंपनियों की जवाबदेही कौन तय करेगा?
फसल बीमा योजना में बीमा कंपनियां महत्वपूर्ण भूमिका निभाती हैं। वे किसानों से संबंधित बीमा जोखिम स्वीकार करती हैं और पात्र दावों का भुगतान करती हैं। लेकिन जब भुगतान में देरी होती है अथवा दावों के निर्धारण पर विवाद पैदा होता है, तब जवाबदेही सुनिश्चित करना जरूरी हो जाता है।
18 मार्च 2025 को कृषि मंत्रालय ने लोकसभा में जानकारी दी कि योजना के क्रियान्वयन में बैंक द्वारा बीमा प्रस्तावों की गलत या विलंबित प्रविष्टि, उपज संबंधी विवाद, राज्य सरकारों द्वारा सब्सिडी जारी करने में देरी और बीमा कंपनियों द्वारा पर्याप्त कर्मचारियों की तैनाती न करने जैसी शिकायतें प्राप्त हुई हैं।
सरकार ने दावों की निगरानी के लिए DigiClaim Module शुरू किया है। खरीफ 2022 से इसके माध्यम से दावों की देय राशि, भुगतान और लंबित स्थिति की निगरानी की जा रही है।
इसके अतिरिक्त खरीफ 2024 से निर्धारित समय में भुगतान नहीं करने पर बीमा कंपनियों के विरुद्ध 12 प्रतिशत की दर से जुर्माने की गणना और वसूली का प्रावधान किया गया है।
यह कदम स्वागत योग्य है, लेकिन केवल जुर्माने का प्रावधान पर्याप्त नहीं है। यह भी सार्वजनिक होना चाहिए कि कितनी कंपनियों पर जुर्माना लगाया गया, कितनी राशि वसूली गई और कितने प्रभावित किसानों को इसका लाभ मिला।
बीमा कंपनियों के व्यावसायिक हितों की रक्षा के साथ किसानों के अधिकारों की रक्षा भी उतनी ही अनिवार्य होनी चाहिए।
5. किसान कल्याण के लिए फसल बीमा व्यवस्था में आमूलचूल सुधार जरूरी
भारत में कृषि संकट का समाधान केवल बीमा योजनाओं का विस्तार करके नहीं किया जा सकता। किसान को उत्पादन लागत, उचित बाजार मूल्य, प्राकृतिक आपदाओं और कर्ज के दबाव से एक साथ सुरक्षा देने वाली नीतियों की आवश्यकता है।
प्रधानमंत्री फसल बीमा योजना में निम्नलिखित सुधार तत्काल किए जाने चाहिए।
पहला, खेतवार नुकसान का आकलन: खसरा संख्या और खेत को नुकसान सत्यापन की महत्वपूर्ण इकाई बनाया जाए। क्षेत्र आधारित आकलन के साथ व्यक्तिगत नुकसान दर्ज करने की व्यवस्था हो।
दूसरा, स्वतंत्र मूल्यांकन प्राधिकरण: बीमा कंपनियों से स्वतंत्र जिला स्तरीय कृषि नुकसान मूल्यांकन प्राधिकरण बनाया जाए, जिसमें कृषि विशेषज्ञ, राजस्व अधिकारी और किसान प्रतिनिधि शामिल हों।
तीसरा, समयबद्ध मुआवजा: नुकसान सत्यापन और दावा निर्धारण के बाद भुगतान के लिए कानूनी रूप से बाध्यकारी समय-सीमा निर्धारित की जाए।
चौथा, ब्याज सहित भुगतान: प्रशासनिक लापरवाही अथवा बीमा कंपनी की गलती से भुगतान में देरी होने पर किसान को निर्धारित ब्याज सहित राशि मिले।
पांचवां, तकनीकी पारदर्शिता: उपग्रह चित्रों, ड्रोन, डिजिटल सर्वेक्षण और मौसम संबंधी आंकड़ों को फसल नुकसान के वैज्ञानिक मूल्यांकन में शामिल किया जाए।
छठा, सार्वजनिक ऑडिट: बीमा कंपनियों को प्राप्त प्रीमियम, भुगतान किए गए दावों, अस्वीकृत दावों और लंबित दावों का राज्यवार विवरण सार्वजनिक करना अनिवार्य हो।
सातवां, किसान शिकायत प्राधिकरण: प्रत्येक जिले में स्वतंत्र शिकायत निवारण व्यवस्था हो, जहां किसान को बीमा कंपनी के विरुद्ध निष्पक्ष सुनवाई मिले।
आठवां, किरायेदार और बटाईदार किसानों की सुरक्षा: भूमि स्वामित्व के दस्तावेजों के अभाव में खेती करने वाले वास्तविक किसानों को बीमा सुरक्षा से वंचित नहीं किया जाना चाहिए। पात्रता और खेती में वास्तविक हित के सत्यापन की प्रक्रिया सरल हो।
नौवां, फसल बीमा और उत्पादन लागत का संबंध: बीमित राशि के निर्धारण में वास्तविक उत्पादन लागत और किसान के आर्थिक जोखिम का उचित मूल्यांकन किया जाए।
दसवां, संस्थागत जिम्मेदारी: बैंक, राज्य सरकार और बीमा कंपनी की गलती के कारण किसान का दावा प्रभावित होने पर संबंधित संस्था की जवाबदेही तय हो।
6. किसान को दया नहीं, उसका आर्थिक अधिकार चाहिए
भारत की कृषि व्यवस्था में किसान सबसे अधिक जोखिम उठाता है, लेकिन कृषि मूल्य श्रृंखला में उसकी आर्थिक स्थिति सबसे कमजोर बनी रहती है। प्राकृतिक आपदा आने पर उसकी पूंजी समाप्त होती है, बाजार में उचित मूल्य नहीं मिलने पर आमदनी घटती है और कर्ज चुकाने की क्षमता कमजोर पड़ती है।
https://politicsinsightindia.com/sarkar-maafi-jawabdehi-loktantra
ऐसी परिस्थिति में फसल बीमा योजना केवल सरकारी सहायता का माध्यम नहीं हो सकती। इसे किसान की आर्थिक सुरक्षा के एक मजबूत अधिकार आधारित तंत्र के रूप में विकसित करना होगा।
सरकार को यह समझना होगा कि किसान के लिए मुआवजा किसी सरकारी योजना का उपहार नहीं है। यह उस आर्थिक नुकसान की भरपाई का माध्यम है, जिसके विरुद्ध उसने प्रीमियम देकर बीमा सुरक्षा खरीदी है।
https://politicsinsightindia.com/gnanesh-kumar-eci-vivad-janata-ke-asli-mudde
यदि किसान को अपनी बर्बाद फसल के बाद भी मुआवजे के लिए संघर्ष करना पड़ता है, तो बीमा व्यवस्था की सफलता पर सवाल उठना स्वाभाविक है।
https://politicsinsightindia.com/sambhal-nsa-case-supreme-court-shock-to-up-government
निष्कर्षतः, प्रधानमंत्री फसल बीमा योजना की सफलता का पैमाना बीमा कंपनियों का कारोबार, सरकारी बजट या करोड़ों बीमित आवेदनों की संख्या नहीं होना चाहिए। इसका पैमाना यह होना चाहिए कि प्राकृतिक आपदा से फसल बर्बाद होने पर किसान कितनी जल्दी अपने पैरों पर खड़ा हो पाता है।
https://politicsinsightindia.com/wealth-concentration-economic-inequality-economic-war-india
कृषि नीति का केंद्र बीमा कंपनियां नहीं, किसान होना चाहिए। किसान को कागजी सुरक्षा नहीं, वास्तविक आर्थिक सुरक्षा चाहिए। जब तक फसल नुकसान का निष्पक्ष आकलन, समयबद्ध मुआवजा और संस्थागत जवाबदेही सुनिश्चित नहीं होती, तब तक किसान कल्याण की घोषणाएं अधूरी रहेंगी।
https://politicsinsightindia.com/amit-shah-opposition-intimidation-democracy-political-strategy
जिस देश की खाद्य सुरक्षा किसान के श्रम पर निर्भर है, उस देश की सरकार किसान को उसकी बर्बाद फसल के मुआवजे के लिए इंतजार करने पर मजबूर नहीं कर सकती।
संदर्भ एवं स्रोत (References)
-
कृषि संबंधी संसदीय स्थायी समिति (2021): प्रधानमंत्री फसल बीमा योजना का मूल्यांकन, 29वीं रिपोर्ट।
संसदीय समिति की रिपोर्ट -
PRS Legislative Research: PMFBY – An Evaluation.
PRS रिपोर्ट का सारांश -
भारत सरकार, कृषि एवं किसान कल्याण मंत्रालय (18 मार्च 2025): PMFBY Operational Guidelines, DigiClaim और विलंबित भुगतान पर 12% जुर्माने का प्रावधान।
सरकारी प्रेस विज्ञप्ति -
लोकसभा प्रश्न संख्या 4277 (19 अगस्त 2025): प्रधानमंत्री फसल बीमा योजना के अंतर्गत विलंबित बीमा दावों की स्थिति।
लोकसभा डिजिटल लाइब्रेरी -
PRS Legislative Research (2024-25): कृषि मंत्रालय की बजट समीक्षा एवं बीमित राशि और भुगतान किए गए दावों के आंकड़े।
कृषि बजट समीक्षा -
प्रधानमंत्री फसल बीमा योजना: आधिकारिक पोर्टल एवं राज्यवार बीमा आंकड़े।
PMFBY आधिकारिक डैशबोर्ड -
भारत सरकार (8 जनवरी 2019): फसल बीमा दावों के निपटान में देरी और ब्याज संबंधी प्रावधान।
कृषि मंत्रालय की विज्ञप्ति
Get every story on your phone
Join our channel and never miss an update.
What's Your Reaction?